- Gewinngrenze, Abzugshöhe, Nutzung, Frist
- Rechenbeispiel: Tischlerei mit 150.000 Euro Gewinn
- Was bei der Rückgängigmachung tatsächlich passiert
- Wann der IAB mehr kostet, als er bringt
Ein Handwerksbetrieb mit 150.000 Euro Gewinn, der für 2028 eine Maschine für 80.000 Euro plant, kann bereits im Jahresabschluss 2026 einen Investitionsabzugsbetrag von 40.000 Euro ansetzen. Die Steuerlast sinkt sofort um rund 17.700 Euro, obwohl noch kein Cent geflossen ist. Vier Voraussetzungen müssen dafür erfüllt sein: höchstens 200.000 Euro Gewinn im Abzugsjahr, maximal 50 Prozent der voraussichtlichen Anschaffungskosten, mindestens 90 Prozent betriebliche Nutzung und eine Investition innerhalb von drei Jahren. Fällt eine davon weg, wird der Bescheid rückwirkend geändert, verzinst mit 1,8 Prozent im Jahr.
Der Investitionsabzugsbetrag nach § 7g EStG ist keine Förderung, sondern eine Steuerstundung. Er verschiebt Abschreibungsvolumen nach vorn und schafft Liquidität im Jahr vor der Anschaffung. Genau deshalb entscheidet nicht die Höhe des Abzugs darüber, ob er sich lohnt, sondern der Steuersatz im Abzugsjahr im Vergleich zu dem in den Jahren danach.
Gewinngrenze, Abzugshöhe, Nutzung, Frist
Die vier Stellschrauben gelten seit dem Jahressteuergesetz 2020 einheitlich für alle Gewinnermittlungsarten, also für Bilanzierer wie für Einnahmenüberschussrechner.
| Voraussetzung | Wert | Worauf es ankommt |
|---|---|---|
| Gewinngrenze | 200.000 Euro | Gewinn des Wirtschaftsjahres, in dem abgezogen wird, ermittelt ohne IAB-Abzüge und -Hinzurechnungen |
| Abzugshöhe | 50 Prozent | der voraussichtlichen Anschaffungs- oder Herstellungskosten (netto) |
| Höchstbetrag je Betrieb | 200.000 Euro | Summe aller offenen Abzugsbeträge aus dem laufenden und den drei vorangegangenen Wirtschaftsjahren |
| Betriebliche Nutzung | mindestens 90 Prozent | im Jahr der Anschaffung und im gesamten folgenden Wirtschaftsjahr, in einer inländischen Betriebsstätte |
| Investitionsfrist | drei Jahre | bis zum Ende des dritten auf das Abzugsjahr folgenden Wirtschaftsjahres |
Begünstigt sind bewegliche abnutzbare Wirtschaftsgüter des Anlagevermögens, neu oder gebraucht. Maschinen, Werkzeuge, Fahrzeuge, Serverhardware, Baustelleneinrichtung. Nicht begünstigt sind Gebäude, Grundstücke und immaterielle Wirtschaftsgüter, also auch keine Softwarelizenz und kein Firmenwert. Eine Ausnahme bilden Trivialprogramme bis 800 Euro, die steuerlich wie bewegliche Güter behandelt werden.
Das Wirtschaftsgut muss seit 2020 nicht mehr benannt werden. Du musst dem Finanzamt also nicht mitteilen, ob der Abzug für einen Radlader oder eine Absauganlage gedacht ist. Die Beträge werden mit der Steuererklärung elektronisch übermittelt, eine formlose Nennung in den Erläuterungen reicht nicht.
Für einen Abzug im Wirtschaftsjahr 2026 läuft die Investitionsfrist bei kalendergleichem Wirtschaftsjahr bis zum 31. Dezember 2029. Die Corona-Verlängerungen, die Abzüge aus 2017 bis 2019 gerettet haben, sind ausgelaufen und gelten für neue Abzugsjahre nicht mehr.
Rechenbeispiel: Tischlerei mit 150.000 Euro Gewinn
Eine Tischlerei als Einzelunternehmen erwirtschaftet 2026 einen Gewinn von 150.000 Euro. Geplant ist für 2028 eine Kantenanleimmaschine für 80.000 Euro netto.
- 2026: IAB von 40.000 Euro (50 Prozent von 80.000). Der Gewinn sinkt außerbilanziell auf 110.000 Euro. Bei einem Grenzsteuersatz von 42 Prozent plus Solidaritätszuschlag spart das rund 17.700 Euro Einkommensteuer. Die Gewerbesteuer sinkt ebenfalls, der Effekt wird beim Einzelunternehmer durch die Anrechnung nach § 35 EStG weitgehend ausgeglichen.
- 2028, Anschaffung: 40.000 Euro werden gewinnerhöhend hinzugerechnet. Im Gegenzug dürfen die Anschaffungskosten um denselben Betrag gemindert werden. Die Abschreibungsbasis sinkt von 80.000 auf 40.000 Euro.
- 2028 bis 2032: Auf die verbleibenden 40.000 Euro kommt die Sonderabschreibung nach § 7g Abs. 5 EStG von bis zu 40 Prozent, verteilbar auf fünf Jahre, zusätzlich zur regulären AfA.
Unter dem Strich sind im Anschaffungsjahr bis zu 90 Prozent der Kosten steuerlich abgebildet. Wichtig bei der Planung für 2026 bis 2028: Sonderabschreibung und degressive AfA schließen sich aus, weil § 7a Abs. 4 EStG neben Sonderabschreibungen die lineare AfA vorschreibt. Rechne beide Varianten durch, bevor der Abschluss steht.
Und wenn die Maschine am Ende nur 60.000 Euro kostet? Dann dürfen auch nur 30.000 Euro hinzugerechnet werden. Die überschüssigen 10.000 Euro werden im Jahr 2026 rückgängig gemacht, mit Zinsen. Plane deshalb eher knapp als großzügig.
Was bei der Rückgängigmachung tatsächlich passiert
Bleibt die Investition bis zum 31. Dezember 2029 aus, wird der Abzug nach § 7g Abs. 3 EStG rückwirkend im Jahr 2026 aufgelöst. Der Steuerbescheid 2026 wird geändert, auch wenn er längst bestandskräftig ist. Die Nachzahlung entspricht der damaligen Ersparnis, im Beispiel rund 17.700 Euro.
Dazu kommen Nachzahlungszinsen nach § 233a AO von derzeit 0,15 Prozent je Monat, also 1,8 Prozent im Jahr. Entscheidend ist der Beginn des Zinslaufs: § 7g Abs. 3 Satz 4 EStG schließt die Sonderregel für rückwirkende Ereignisse ausdrücklich aus. Der Zinslauf startet damit ganz normal 15 Monate nach Ablauf des Abzugsjahres, für 2026 also am 1. April 2028. Wird der Bescheid im Frühjahr 2030 geändert, sind rund 24 Zinsmonate aufgelaufen, etwa 3,6 Prozent oder rund 640 Euro.
Das ist verkraftbar. Der eigentliche Schaden liegt woanders.
Wann der IAB mehr kostet, als er bringt
Die Stundung rechnet sich nur, wenn der Grenzsteuersatz im Abzugsjahr mindestens so hoch ist wie in den Jahren der Hinzurechnung. Wer 2026 bei 45.000 Euro Gewinn abzieht und 2028 bei 160.000 Euro hinzurechnet, verschiebt Abzugsvolumen aus einem günstigen in ein teures Jahr und zahlt am Ende mehr.
Drei weitere Konstellationen kippen die Rechnung:
- Betriebsprüfung hebt den Gewinn über 200.000 Euro. Die Gewinngrenze ist eine harte Kante, keine Gleitzone. Wird der Gewinn 2026 nachträglich auf 205.000 Euro korrigiert, entfällt der gesamte Abzug, nicht nur ein Teil davon. Bei einem geplanten Gewinn knapp unter der Grenze ist ein Puffer von 10.000 bis 20.000 Euro sinnvoll.
- Betriebsaufgabe oder Veräußerung vor Ablauf der Frist. Offene Abzugsbeträge sind dann im Abzugsjahr aufzulösen. Wer eine Nachfolge innerhalb der nächsten drei Jahre plant, sollte den IAB nicht mehr bilden.
- Folgewirkungen über die Steuer hinaus. Ein geänderter Gewinn 2026 verändert auch die Beiträge freiwillig Versicherter in der gesetzlichen Krankenversicherung, einkommensabhängige Leistungen und die Vorauszahlungen der Folgejahre. Diese Nachläufer übersehen die meisten bei der ersten Rechnung.
Die 90-Prozent-Hürde beim Firmenwagen
Der häufigste Streitpunkt mit dem Finanzamt ist der Pkw. Mindestens 90 Prozent betriebliche Nutzung bedeutet: höchstens 10 Prozent Privatfahrten, und das im Anschaffungsjahr und im gesamten Folgejahr. Fahrten zwischen Wohnung und Betrieb zählen dabei zur betrieblichen Nutzung.
Wer die Privatnutzung nach der Ein-Prozent-Regel versteuert, unterstellt damit eine Privatnutzung von mehr als 10 Prozent. Der Nachweis gelingt in der Praxis nur über ein ordnungsgemäßes Fahrtenbuch über zwei volle Jahre. Ausnahme: Der BFH hat die Beweisführung auch über andere Unterlagen zugelassen, verlangt dafür aber belastbare Aufzeichnungen. Ohne Fahrtenbuch ist das Risiko hoch, dass IAB und Sonderabschreibung Jahre später rückabgewickelt werden.
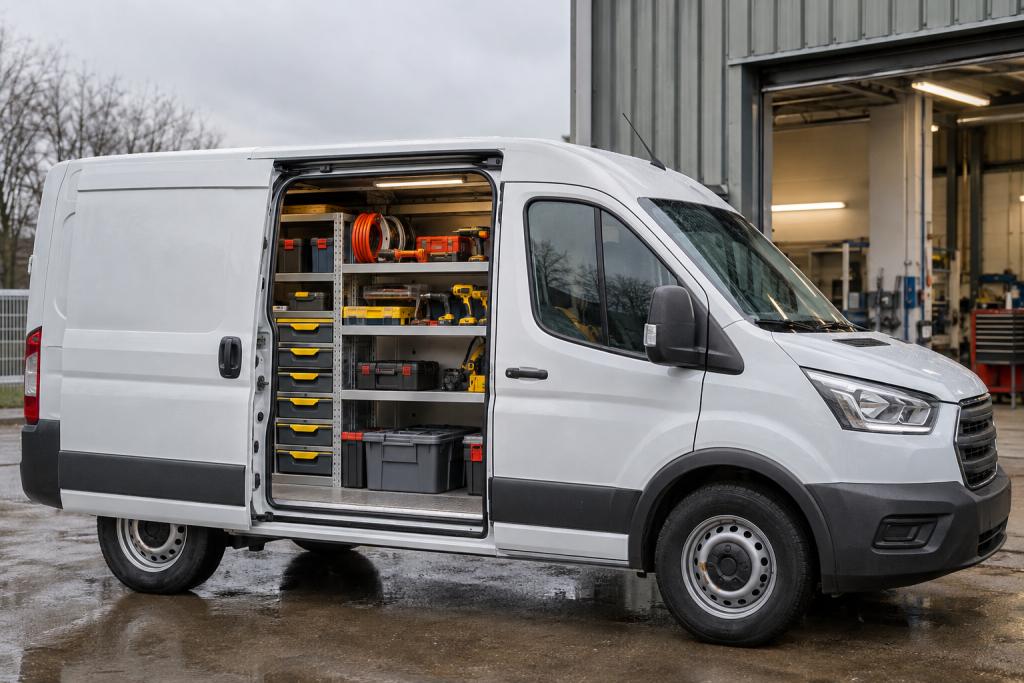
Unproblematisch sind Transporter mit Werkstatteinbau, Baumaschinen und Anhänger. Vermietete Wirtschaftsgüter sind seit 2020 ebenfalls begünstigt, auch bei einer Vermietung von mehr als drei Monaten.
Checkliste vor dem Jahresabschluss 2026
Diese Punkte gehören geprüft, bevor der Abschluss beim Steuerberater liegt:
- Liegt der Gewinn 2026 vor IAB sicher unter 200.000 Euro, auch nach möglichen Korrekturen?
- Ist die Investition bis Ende 2029 realistisch finanzierbar, nicht nur gewünscht?
- Liegt die geschätzte Summe eher am unteren Rand des erwarteten Preises?
- Wie hoch sind die noch offenen Abzugsbeträge aus 2023 bis 2025? Die 200.000-Euro-Obergrenze gilt kumuliert.
- Steht für ein geplantes Fahrzeug ein Fahrtenbuch für zwei volle Jahre?
- Ist der erwartete Gewinn der Jahre 2028 und 2029 höher als 2026? Dann vor dem Abzug beide Varianten gegenrechnen.
Für Betriebe mit schwankenden Ergebnissen gilt als Faustregel: Den IAB nur in Jahren bilden, in denen der Gewinn überdurchschnittlich ausfällt und die Investition bereits konkret kalkuliert ist, idealerweise mit vorliegendem Angebot. Bei einem Gewinn, der ohnehin im unteren Tarifbereich liegt, bringt die Verschiebung fast nichts und bindet drei Jahre lang Entscheidungsspielraum.